 Na sygnale
 6°C
Jak zaplanować budżet domowy: podział wydatków krok po kroku
Zanim przeczytasz
Spisz dochody netto całego gospodarstwa i wydatki z ostatniego miesiąca, a przed początkiem nowego rozdziel pieniądze na kategorie, na przykład według zasady 50/30/20. Potem co tydzień porównuj plan z faktycznymi wydatkami. Gdy potrzeby zabierają wyraźnie więcej niż połowę dochodu, zacznij od cięcia wydatków zmiennych, a oszczędności odłóż na później.
Jak zaplanować budżet domowy krok po kroku?
Całość mieści się w sześciu krokach i jednym wieczorze z wyciągiem z konta, paragonami i kalkulatorem. Pierwszy plan opieram na liczbach z wyciągu, nie z pamięci, bo z pamięci łatwo zaniżyć wydatki.
- Spisz dochody netto wszystkich domowników: wynagrodzenia, dochody z wynajmu, odsetki. Przychody niepewne, jak zwrot podatku czy premia okresowa, wpisz osobno jako prognozowane. Gdy znasz tylko kwotę brutto z umowy, policz wynagrodzenie netto krok po kroku.
- Zbierz wydatki z ostatniego miesiąca. Podstawą są przelewy z rachunku i paragony.
- Podziel je na stałe, zmienne i nieregularne.
- Przed początkiem miesiąca przydziel kwoty kategoriom: od sumy dochodów odejmij wydatki stałe i bieżącą konsumpcję, a pozostałą kwotę przeznacz na oszczędności i wydatki nieregularne.
- Zapisuj każdy wydatek, codziennie albo raz w tygodniu. Ważne, żeby regularnie i zgodnie z prawdą.
- Na koniec miesiąca porównaj plan z wykonaniem i z saldem na koncie. Rozbieżność znaczy, że jakiś wydatek umknął zapisom.
Co wpisać do budżetu domowego?
Budżet domowy to zestawienie przychodów i wydatków w określonym czasie, najczęściej miesiąca lub roku. Obejmuje finanse całego gospodarstwa: wspólne rachunki, zakupy spożywcze, odłożone pieniądze na wakacje. Budżet osobisty dotyczy jednej osoby i nie musi uwzględniać cudzych wydatków.
| Kategoria | Przykłady | Jak liczyć kwotę |
|---|---|---|
| Dochody | wynagrodzenia, wynajem, odsetki | suma netto wszystkich domowników, niepewne osobno |
| Wydatki stałe | czynsz, rata kredytu, media, ubezpieczenia, bilet miesięczny komunikacji miejskiej w Lublinie | kwota z ostatniego rachunku lub umowy |
| Wydatki zmienne | jedzenie, rozrywka, ubrania | średnia z ostatniego miesiąca, potem limit |
| Wydatki nieregularne | przegląd auta, prezenty, wakacje, naprawy | suma roczna podzielona przez 12 |
| Oszczędności i rezerwa | stała kwota odkładana po wypłacie | procent dochodu albo ustalona kwota |
Wydatki nieregularne najłatwiej przeoczyć, bo nie pojawiają się co miesiąc. Rozpiska roczna zbiera je razem z celami większymi niż miesięczne i rozkłada na poszczególne miesiące.
Jak podzielić budżet domowy?
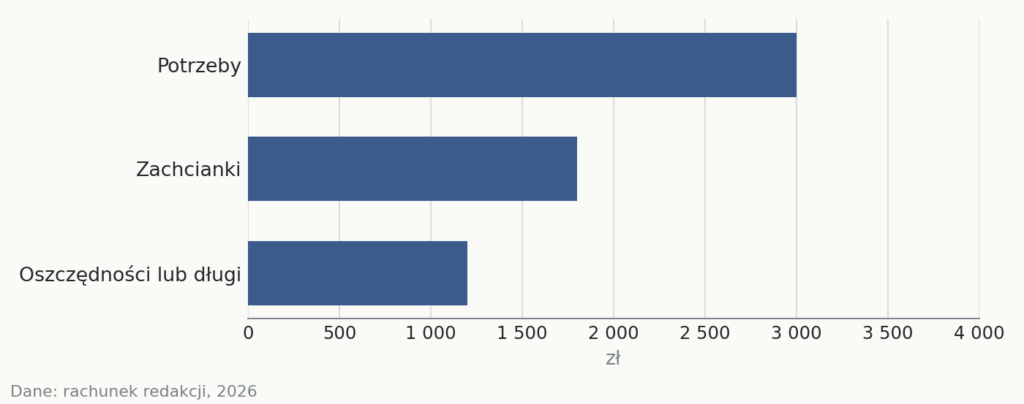
Najprostszy podział daje zasada 50/30/20: połowa dochodu idzie na potrzeby, mniej niż jedna trzecia na zachcianki, a reszta na oszczędności lub spłatę długów. Zasadę opisały Elizabeth Warren i Amelia Warren Tyagi w książce „All Your Worth: The Ultimate Lifetime Money Plan” z 2005 roku.
Przykład dla dochodu netto 6 000 zł (rachunek ilustracyjny, nie przeciętna pensja):
| Część | Udział | Kwota |
|---|---|---|
| Potrzeby | 50% | 3 000 zł |
| Zachcianki | 30% | 1 800 zł |
| Oszczędności lub długi | 20% | 1 200 zł |
Do potrzeb należą czynsz, rachunki, jedzenie i dojazdy do pracy. Zachcianki to restauracje, subskrypcje i wszystko, bez czego da się żyć. Gdy potrzeby wyraźnie przekraczają połowę dochodu, zacznij od zmiany nawyków, na przykład w zużyciu wody i energii. Jeśli to nie wystarcza, zostają głębsze zmiany: tańsze mieszkanie albo rezygnacja z samochodu.
Kiedy lepsza jest metoda kopertowa albo budżet zerowy?
Gdy podział procentowy nie trzyma Cię w ryzach, wybierz metodę, która ogranicza wydawanie na bieżąco. Metoda kopertowa przypisuje gotówkę do kategorii: wydawanie kończy się razem z zawartością koperty. Pasuje do kategorii, które najłatwiej przekroczyć, jak jedzenie czy rozrywka. W budżecie zerowym każda złotówka ma przydział, więc dochód minus wszystkie przydziały daje zero. Wymaga więcej zapisów, ale pokazuje każdą lukę.
Jak zrobić tabelę budżetu domowego?
Wystarczą cztery kolumny: kategoria, plan, wykonanie i różnica. Kolumnę „różnica” liczysz jako plan minus wykonanie, więc wartość ujemna oznacza przekroczenie. Wiersze to kategorie z pierwszej tabeli, a na końcu dopisujesz sumę dochodów i sumę wydatków, żeby sprawdzić, czy się bilansują. Jak zbudować taki budżet domowy w Excelu z formułami SUMA.JEŻELI i zestawieniem rocznym, pokazujemy krok po kroku w osobnym poradniku.
Narzędzia są trzy, a wybór zależy od tego, jak lubisz pracować:
- zeszyt: nic się nie instaluje, ale sumy liczysz ręcznie,
- arkusz kalkulacyjny: różnice i sumy liczą się za Ciebie,
- aplikacja do budżetu: zapisy robisz na telefonie, zaraz po zakupie.
Część bankowości internetowej pozwala przypisywać kategorie do transakcji i tworzyć zestawienia. To oszczędza przepisywanie wyciągu, jeśli kategorie banku pokrywają się z Twoimi. Na pierwszy miesiąc wybierz najprostsze narzędzie, jakie masz pod ręką. Układ tabeli można zmienić później, a nawyk zapisów zostaje.
Ile odkładać na wydatki nieregularne i rezerwę?
Roczną sumę wydatków nieregularnych podziel przez 12 i odkładaj tę kwotę co miesiąc. Jeśli przegląd auta, prezenty i naprawy kosztują razem 3 600 zł rocznie, miesięcznie odłóż 300 zł. Wtedy rachunek za przegląd nie zaburza planu jednego miesiąca.
Rezerwę, czyli poduszkę finansową, buduje się z części oszczędnościowej budżetu. Według GUS 40% osób nie stać na pokrycie niespodziewanego wydatku z własnych pieniędzy. Cele finansowe formułuj według zasady SMART, czyli z konkretną kwotą i terminem.
Większe wydatki, jak remont, wymagają własnej rozpiski. Przy domu, który trzeba odnowić, zacznij od kosztorysu remontu starego domu, a miesięczną kwotę na ten cel policz tak samo: suma podzielona przez liczbę miesięcy do startu prac.
Co zrobić, gdy budżet się nie domyka?
Zacznij od wydatków zmiennych, bo tu zmiana jest najszybsza i nie wymaga żadnych negocjacji. Jeśli to nie wystarcza, po kolei:
- ogranicz zachcianki: subskrypcje, jedzenie na mieście, drobne zakupy,
- przejrzyj wydatki stałe: ubezpieczenia, abonamenty, taryfy za media,
- sprawdź, czy dochód można zwiększyć, choćby o dodatkowe zlecenia.
Gdy to nie pomaga, zostają głębsze zmiany opisane przy podziale budżetu. Przy zaległościach wobec wierzycieli można skorzystać z bezpłatnego poradnictwa i nieodpłatnej pomocy prawnej.
Jak oszczędzać, gdy nie ma z czego?
Odłóż stałą kwotę zaraz po wypłacie, zanim zacznie się wydawanie. Nawet niewielka suma tworzy nawyk, a można ją podnosić z miesiąca na miesiąc. Zastąpienie części zamówień prostymi domowymi obiadami na co dzień zmniejsza kategorię jedzenia bez gwałtownych zmian. Poziom 20% na oszczędności to cel, nie warunek startu. Kolejność cięć i pułapki przy niskiej pensji opisuje poradnik o tym, jak oszczędzać pieniądze przy małych dochodach.